Bien assurer sa moto à La Réunion : adaptez les garanties à votre usage et à votre budget
À La Réunion, le choix d’une assurance moto ne doit pas reposer uniquement sur le montant de la cotisation. Les trajets quotidiens, l’état de certaines routes, les épisodes météorologiques et la valeur de la moto influencent le niveau de protection nécessaire. La responsabilité civile est obligatoire dès que le véhicule circule, mais elle couvre seulement les dommages causés aux tiers.
Partir de votre usage avant de choisir une formule
Le niveau de couverture doit correspondre à la réalité de vos déplacements. Une petite cylindrée utilisée ponctuellement pour rejoindre le centre-ville n’est pas exposée aux mêmes risques qu’une moto conduite chaque jour pour traverser l’île, circuler de nuit ou emprunter des axes sinueux. L’expérience du conducteur, ses antécédents, son bonus, la cylindrée et la valeur de la moto font aussi varier le tarif.
Tiers, tiers étendu ou tous risques : le bon arbitrage
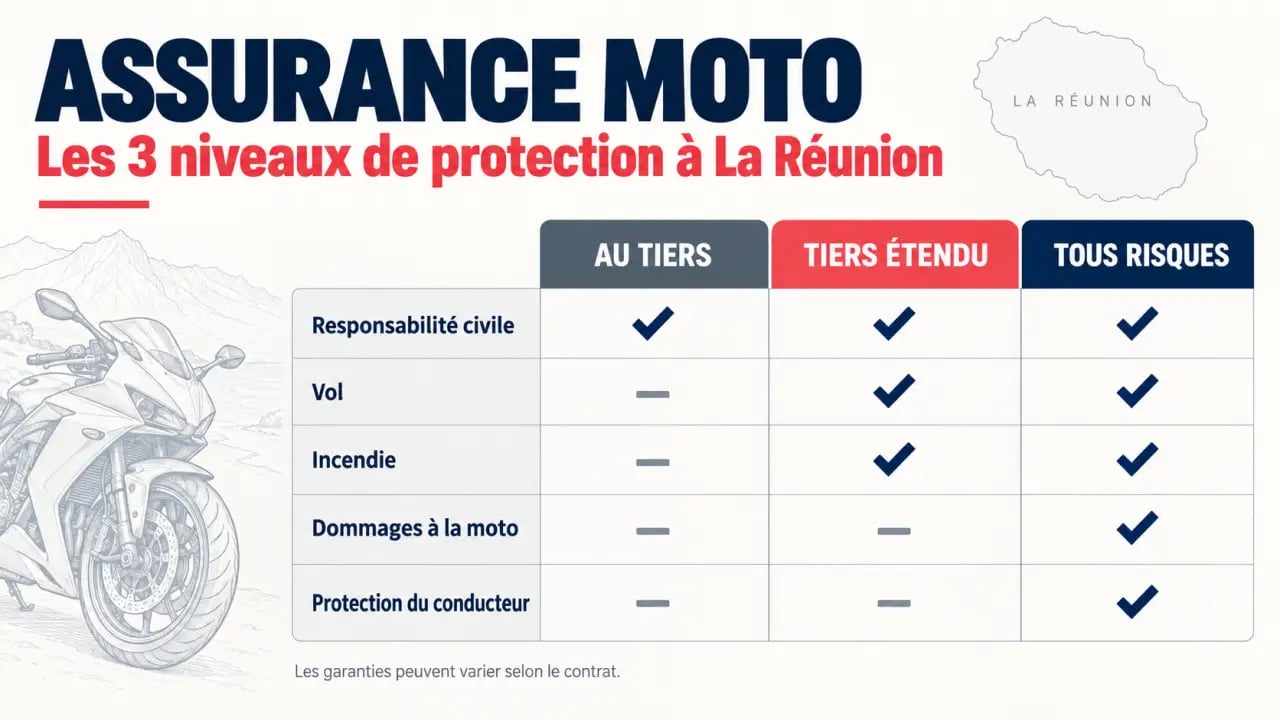
L’assurance au tiers comprend la responsabilité civile. Elle convient surtout à une moto ancienne ou de faible valeur, lorsque vous pouvez assumer vous-même son remplacement après un accident responsable. Une formule intermédiaire ajoute généralement le vol et l’incendie, avec parfois une couverture des événements climatiques.
La formule tous risques devient plus pertinente pour une moto récente, financée, particulièrement convoitée ou coûteuse à réparer. Les dommages subis par votre propre véhicule peuvent alors être pris en charge, même si vous êtes responsable, selon les conditions et les exclusions du contrat.
| Formule | Protection courante | À privilégier pour |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Tiers étendu | Responsabilité civile, vol et incendie selon le contrat | Usage régulier et moto à protéger contre les sinistres majeurs |
| Tous risques | Dommages à la moto, même en cas de responsabilité, selon les garanties | Moto récente, de valeur ou utilisée intensivement |
Les garanties qui comptent vraiment sur l’île
Une formule ne se résume pas à son intitulé. Examinez les garanties incluses, leurs plafonds, leurs exclusions et leurs conditions de mise en œuvre. Le vol peut, par exemple, dépendre des exigences liées au stationnement ou à l’utilisation d’un antivol. L’assistance peut aussi débuter à une certaine distance du domicile, ce qui change son intérêt pour un motard qui roule tous les jours.
Protéger le pilote, pas seulement la moto
La garantie la plus sous-estimée est souvent la protection du conducteur. La responsabilité civile indemnise les tiers, mais pas vos propres blessures lorsque vous êtes responsable ou qu’aucun responsable solvable n’est identifié. Vérifiez le plafond d’indemnisation, les conditions d’intervention et les exclusions avant de souscrire.
La couverture du casque, des vêtements et des accessoires mérite aussi votre attention. Un équipement homologué représente un budget réel après une chute, mais son indemnisation dépend des limites prévues au contrat. Si cette garantie est incluse, contrôlez le plafond et les justificatifs demandés.
Assistance, défense et événements exceptionnels
Une assistance couvrant le véhicule et le conducteur facilite le remorquage ou le retour après une panne. Vérifiez les solutions prévues pour le pilote, ainsi que la distance à partir de laquelle l’intervention est possible. La protection juridique, aussi appelée défense et recours, peut aider à faire valoir vos droits lors d’un litige.
Contrôlez également la présence des garanties liées aux catastrophes naturelles et aux catastrophes technologiques. Elles ne remplacent pas la lecture des conditions générales, mais elles permettent de mieux comprendre les situations prises en charge et les limites de l’indemnisation.
À La Réunion, anticiper le coût réel d’un sinistre
La cotisation est visible chaque mois, tandis que la franchise n’intervient qu’au moment du sinistre. Pourtant, elle détermine directement la part restant à votre charge. Une prime basse assortie d’une franchise élevée peut devenir peu avantageuse après une chute ou un vol. Comparez aussi les plafonds, la valeur retenue pour indemniser la moto et l’existence éventuelle d’une valeur à neuf ou d’une valeur de remplacement.
Après un imprévu, un contrat doit vous guider vers des actions concrètes : demander l’assistance, organiser l’expertise, faire réparer la moto et obtenir l’indemnisation prévue. La qualité de l’assurance dépend donc aussi de la clarté du parcours de sinistre. Demandez qui organise le remorquage, comment la valeur du véhicule est déterminée et quels justificatifs seront exigés pour les équipements.
Ces détails pratiques peuvent peser davantage que quelques euros d’écart sur la cotisation. Pour approfondir les critères de garantie, de franchise et de comparaison, cliquez ici pour consulter ces informations avant de valider une proposition. Cette vérification est utile si deux formules affichent un tarif proche, mais proposent des niveaux de protection différents.
Comparer des devis sans se laisser piéger par le tarif d’appel
Demandez plusieurs devis établis à partir des mêmes informations : même moto, même conducteur principal, même usage, même stationnement et mêmes garanties souhaitées. Sans cette base, la comparaison des montants ne permet pas de savoir quelle offre est réellement la plus protectrice.
Indiquez honnêtement vos antécédents et votre kilométrage estimé. Une déclaration imprécise peut fragiliser l’indemnisation en cas de sinistre. Le prix dépend du profil du conducteur, de la moto et de l’usage déclaré : une offre très économique peut donc correspondre à une couverture plus limitée.
La grille de lecture à utiliser avant de signer
- Franchise : notez son montant pour le vol, les dommages et le bris de glace éventuel.
- Plafonds : vérifiez notamment ceux de la protection du conducteur et des équipements.
- Exclusions : identifiez les conditions liées au stationnement, à l’antivol, au prêt du guidon ou à l’usage professionnel.
- Assistance : contrôlez la distance d’intervention, le remorquage et les solutions proposées au pilote.
- Indemnisation : comparez la valeur vénale, la valeur catalogue, la valeur de remplacement ou la valeur à neuf lorsqu’elles sont proposées.
Enfin, adaptez le contrat lorsque votre situation évolue : achat d’une moto plus puissante, trajets professionnels, équipement coûteux ou changement de lieu de stationnement. Bien assurer sa moto à La Réunion consiste à retenir des garanties utiles, sans payer pour des options qui ne correspondent ni à votre machine ni à votre manière de rouler.

Partager cet article
Articles qui pourraient vous intéresser :
 Moto de collection à 30 ans : attestation FFVE, carte grise collection et pièges à éviter
 Mash d’occasion : prix, cylindrée et contrôles avant d’acheter
 Responsabilité civile, tiers ou tous risques : choisir la bonne assurance moto selon son usage
 Vente moto : préparez ces 5 documents avant de remettre les clés